


Candy Mania.
Se terminó la era de lo minimalista, beige y quiet luxury (yo le digo la ‘Almond Age’), pero no solamente para las marcas de moda. Esto se ve reflejado en los packagings y también en las estrategias de marketing de las marcas. Lo natural, orgánico y wellness ya no llama la atención en un feed de Instagram o mismo en una activación. Si bien todas quieren destacarse, están cayendo en un mismo concepto que nace de la cultura sueca. En Suecia hay un ritual que ellos llaman lördagsgodis que para nosotros se traduciría a algo así como “caramelos de los sábados”. Arrancó como una recomendación de la salud pública que recomendaban no comer caramelos de manera tan frecuente y limitarlo a un día a la semana. Aclaro que no es obligatorio, pero los escandinavos lo transformaron en una tradición familiar porque van a las tiendas especiales de caramelos, eligen entre muchas opciones y van guardando cada uno en su bolsa. Es como un “por peso” pero de todo tipo de dulces. Además de volverse uno de los países con mayor consumo de golosinas per cápita, se convirtieron en los referentes de la categoría por su variedad, sabores y texturas.
Para los cuatro suscriptores que viven en países escandinavos (Hola!!) no es ninguna novedad lo que estoy contando, pero para el resto del mundo, o el público de TikTok, el concepto de ‘swedish candy’ como algo premium apareció en los últimos años. Previo a la pandemia en Nueva York abrieron un local de candies suecos, hoy muy conocido, que se llama BonBon donde recreaban la experiencia de ‘pick-and-mix’. Fue muy de nicho durante un tiempo hasta que explotó en el 2023 con los hauls, degustación de los diferentes sabores y también el contenido en el local que era muy aesthetic. Se volvieron virales de un día para el otro, pasaron de ~20 pedidos online por día a más de 1000 y arrancaron las eternas filas afuera del local. Después llegaron los locales, BonBon empezó a aparecer en cafés, tiendas gourmet (este finde vi los chocolates en el local de Big Night) y con el nuevo posicionamiento del candy nórdico aparecieron marcas nuevas en EEUU. Dejaron de ser la “chatarra” del supermercado/kiosko y hoy son premium.
Las marcas están aprovechando este momento de relevancia cultural de los caramelos porque saben que en redes funciona la estética bien colorida pero también en cualquier activación offline. Ya está confirmado que a los Gen Z y millenials les gusta la experiencia de ir a un candy shop a probar diferentes texturas, sabores y no le tienen miedo al azúcar (lo digo porque en un momento todas las marcas ponían jugos verdes y budines gluten free en sus eventos porque consideraban que eso atraía a sus clientes). Yo lo que veo es que pega con dos tendencias que venimos viendo. En primer lugar, la nostalgia porque es una vuelta a la infancia especialmente para los millennials. Y después, que la gente busca maximalismo, colores, texturas y alegría hasta en los packagings después de tanto beige y quiet luxury. Ahora, ¿cómo las marcas que no tienen nada que ver con el mundo del chocolate y los gummies lo están aprovechando?
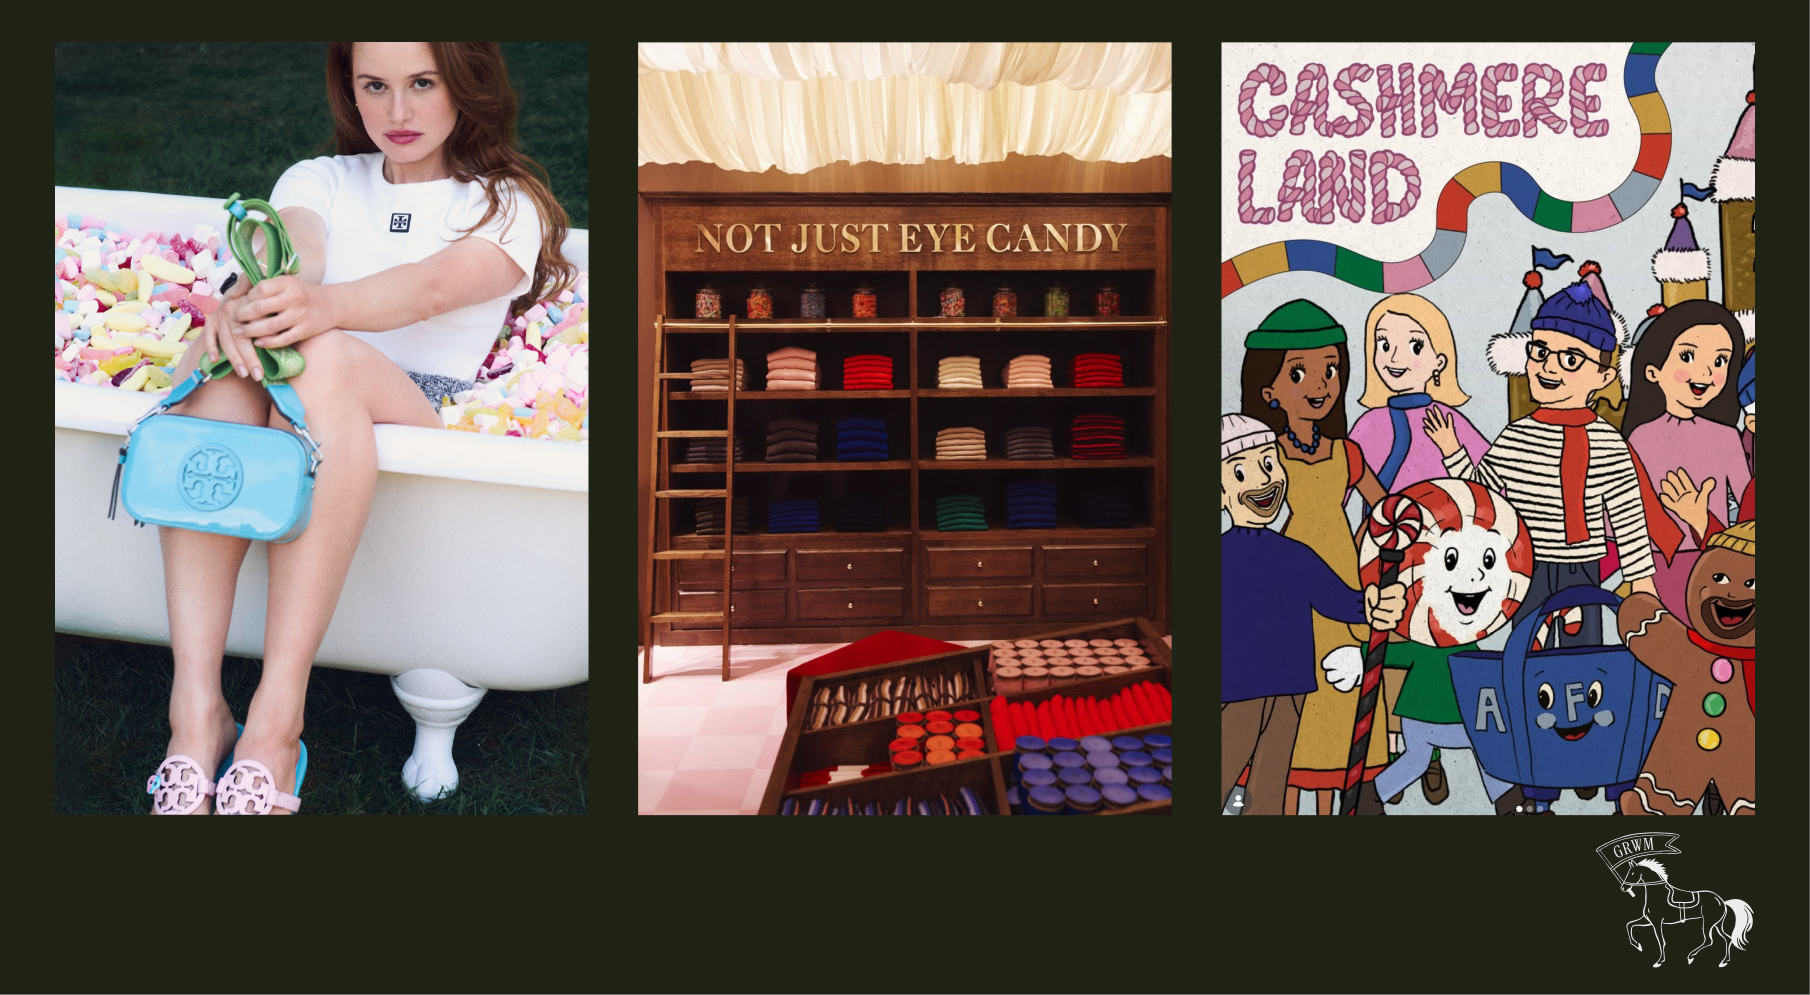
En el mundo fashion, Tory Burch hizo una collab con BonBon combinando sus best sellers con los colores y texturas de los candies (dos marcas “premium”). Frankies Bikinis sacó una capsula Sweet Shop con bikinis inspiradas en los candies favoritos con un popup que incluía la experiencia de un candy shop para sus clientas. Hace unos días J.Crew hizo un pop-up en el local del Soho, “Cashmere Candy Shop”. Ya van a leer en la próxima sección más sobre el cashmere, pero la idea de J.Crew era justamente festejar la vuelta de los sweaters de colores y con estampas. Todo el local estaba decorado como una tienda de caramelos y pensaron en cada detalle hasta en como presentar las prendas de cashmere para que parezcan golosinas. Una coincidencia fue que otra marca, Alex Mill, también usó el concepto para crear un Cashmere Land inspirado en un Candy Land pero en lugar de hacer una activación física armaron unas ilustraciones para las redes transformando a su equipo en distintos personajes, todos relacionados con el material. De nuevo, esta estética funciona en redes. En el mundo beauty lo que más vi fue glosses y lip balms con sabores de candy, packagings coloridos o inspirados en alguna golosina nostálgica. Otra collab fue entre OPI y M&M, si la marca de esmaltes de uñas, pero usaron los chocolates para inspirarse en colores nuevos para la holiday season. Esos son los ejemplos que más me gustaron y no necesariamente se tiene que limitar la estética candy a marcas de fashion & beauty, es como cuando en el verano explotaron los helados brandeados con diferentes empresas y el boom de los cafés de especialidad sponsoreados hasta por compañías de AI.
🗞️ EXTRA, EXTRA 🗞️
• El post con mejor performance | Veo tantos social shows y videos de alta producción de marcas que en cada edición estoy dedicando un segmento al que más se destacó, para compartir las novedades del nuevo marketing de entretenimiento. Dentro de lo que se le llama ‘Fashiontainment’ apareció una mini-serie estilo horror-comedy de la marca de haircare OUAI. Se llama CHOPPED y los tres episodios son los posts más exitosos de la marca desde que arrancó (casi 5 millones en el primer episodio solamente en Instagram). Dicen que la hicieron como una manera de hablar de sus productos sin que parezca publicidad tradicional. Acertaron porque no es el típico video explicando los beneficios de usar su leave-in-conditioner, la historia atrapa, el nivel de producción y también eligieron a una actriz conocida en el género. El contenido está armado para sus redes, su público, hacen chistes internos y hasta usaron las oficinas de OUAI. En una entrevista contaron que el presupuesto que invirtieron fue significativo; de nuevo, estas producciones no son nada baratas y tampoco aseguran que van a tener millones de views. Lo hacen para entretener a su público y que nuevas audiencias los descubran aunque sepan que no va a traducirse en compras de manera inmediata, es una apuesta long-term.
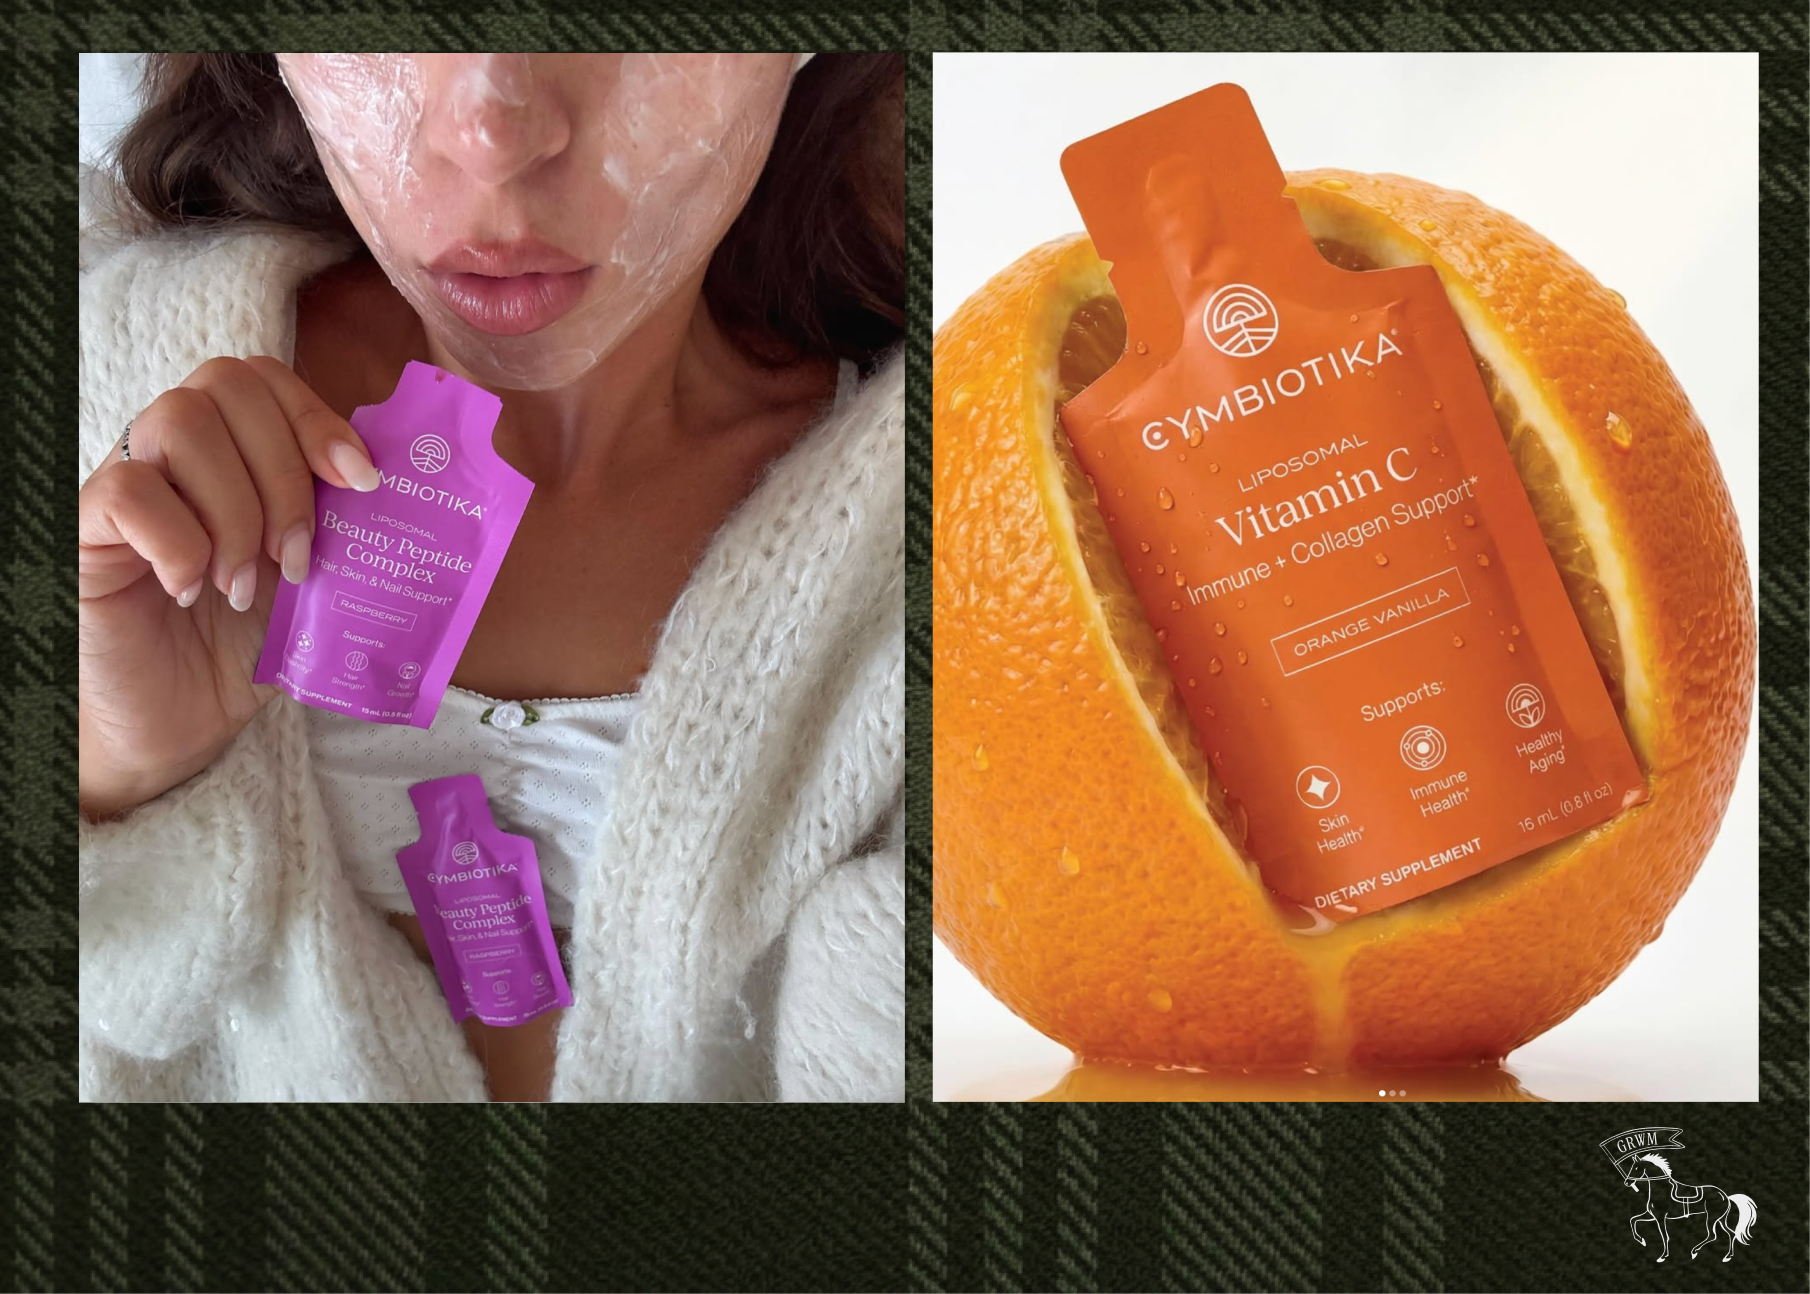
• El packaging de la semana es… | Los suplementos pero en formato sachet líquido. Nada de magnesio o vitamina C en pastillas, gummies, polvos, etc. Más allá de lo aesthetic, según Cymbiotika el gran problema con los formatos tradicionales es que mucho de lo que se toma se pierde en el sistema digestivo, tienen una baja absorción. Ellos usan una “tecnología liposomal” con la que los nutrientes van encapsulados y mejoran la absorción. Esa es la parte técnica, ahora el marketing que es lo que interesa. Es práctico, fácil de llevar en la cartera, podemos llevar uno individual, incluso para viajar ocupa menos espacio y peso en la valija. Es colorido, visual, es una marca muy de las girls, hay mucho contenido orgánico en redes porque más allá de lo aesthetic también es premium y ya muchas quieren mostrar que forman parte de la comunidad de Cymbiotika. Dato no menor, muchos famosos invirtieron en esta marca como Alix Earle, Hailey Bieber, Kendall Jenner, Jonas Brothers…

Lujo accesible.
Llega el frío y vuelve la misma pregunta, por qué un sweater 100% cashmere puede costar desde $140 en H&M, +$200 en Mango y hasta +$1500 de Loro Piana o Brunello Cucinelli? Si el material es el mismo, por qué debería ser tan amplia la diferencia? Podríamos decir que lo mismo aplica al lino en verano. Obviamente para los expertos de la industria textil no es lo mismo, según lo que entiendo hay diferentes tipos de fibras. Pero después está el markup que le ponen las marcas de lujo por el marketing y el sentir que estás invirtiendo en una pieza que va a durar años. Si bien el cashmere siempre fue un material de lujo en el que estaban dispuestos a gastar los que saben, en los últimos años se puso de moda el estilo ‘old money’, del cual el cashmere es casi como un símbolo. No hay nada más ‘old money’ o ‘preppy’ que saber de composición de materiales e invertir en clásicos sin logos (los que vieron la última temporada de Emily in Paris lo entenderán, el famoso ‘if you know you know’). Resulta ser que el mismo cuestionamiento lo tuvo Gigi Hadid hace unos años mientras estaba en el Fashion Week de Milán.
Durante la pandemia se puso a investigar más sobre las diferentes fibras, técnicas de tejido y cómo cuidar el cashmere. Ella ya usaba los mismos sweaters de cashmere que le habían regalado sus papás cuando se mudó a Nueva York hacía muchos años y a pesar de que tenían sus manchas, los seguía usando por los recuerdos y la comodidad. El gap que vio ella fue la falta de un precio medio por un cashmere de buena calidad porque, como dijimos, las marcas de lujo aprovechan para cobrarlos más caros. Ella se dio cuenta que se podía hacer algo por menos de los miles de dólares que cobraban las marcas de lujo, y con más diseño. Guest in Residence se lanzó en el 2022 como una marca DTC con Gigi e Isaac Ross, fundador de Solid & Striped, como fundadores. Además contrataron gente con experiencia que ya venían de marcas de lujo, como un design director que antes trabajó en The Row.
Lo más probable es que muchos no hayan escuchado que Gigi Hadid era dueña de una marca de ropa, es más, gran parte de los clientes actuales del Upper East no saben que Guest in Residence tiene a una Hadid como co-founder, solo la ven como la modelo. Esto es a propósito, la idea no es posicionarla como una celebrity brand (una más como criticamos la semana pasada!) con hype y un periodo corto de relevancia cultural que llega a un techo y cae cuando se deja de hablar de la famosa; están construyendo una marca long-term. Guest in Residence no gira alrededor de su imagen ni ella la promociona todo el día, quieren destacarse por sus productos de calidad y que ese sea el motivo por el que venden cada vez más. Muchos lo comparan con la estrategia de The Row, que si bien las mellizas Olsen están detrás, nunca hicieron prensa ni publicidad con sus caras (hoy está valuada en $1 billion). Guest in Residence ya tiene sus locales y además le va muy bien en retailers de lujo estilo Net-a-Porter y Bergdorf Goodman (que no entra cualquier marca y menos solo por ser de una famosa). Yo creo que la clave está en posicionarse como lujo accesible, y haber entendido que, si bien la gente quería cashmere, se necesitaba salir de las opciones beige y gris básicas, apostando a los colores y los diseños creativos. Lo que ellos quieren es que sus prendas de cashmere se vuelvan una “herencia moderna”.
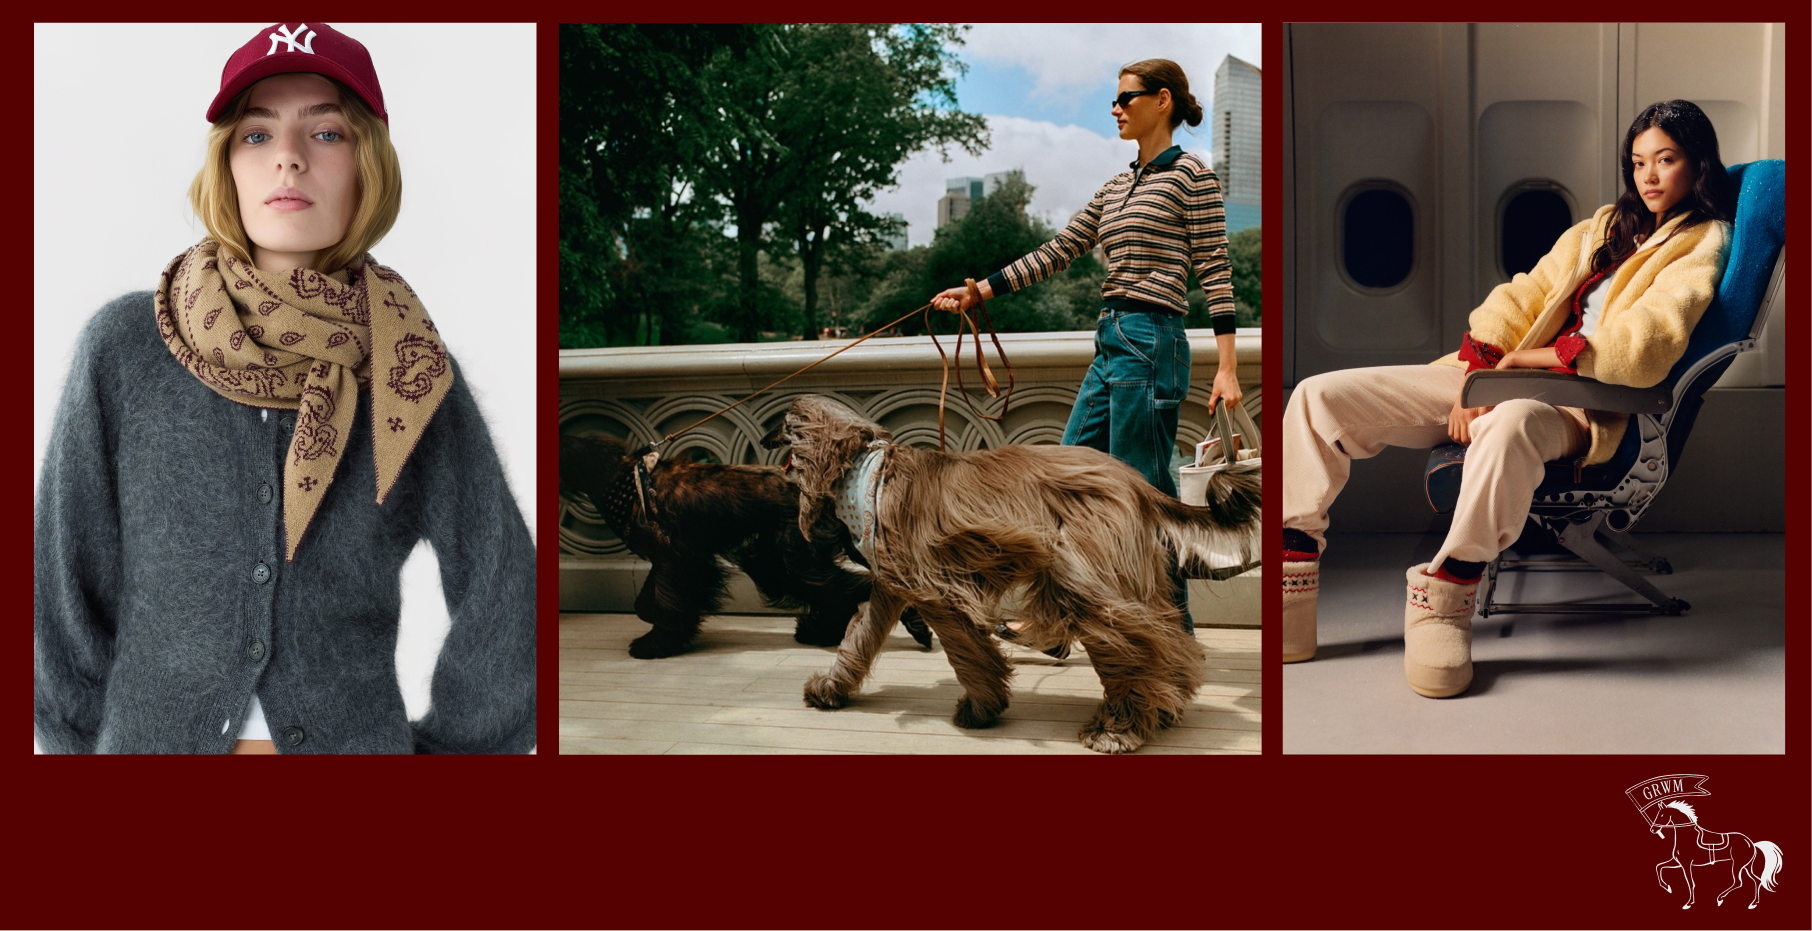
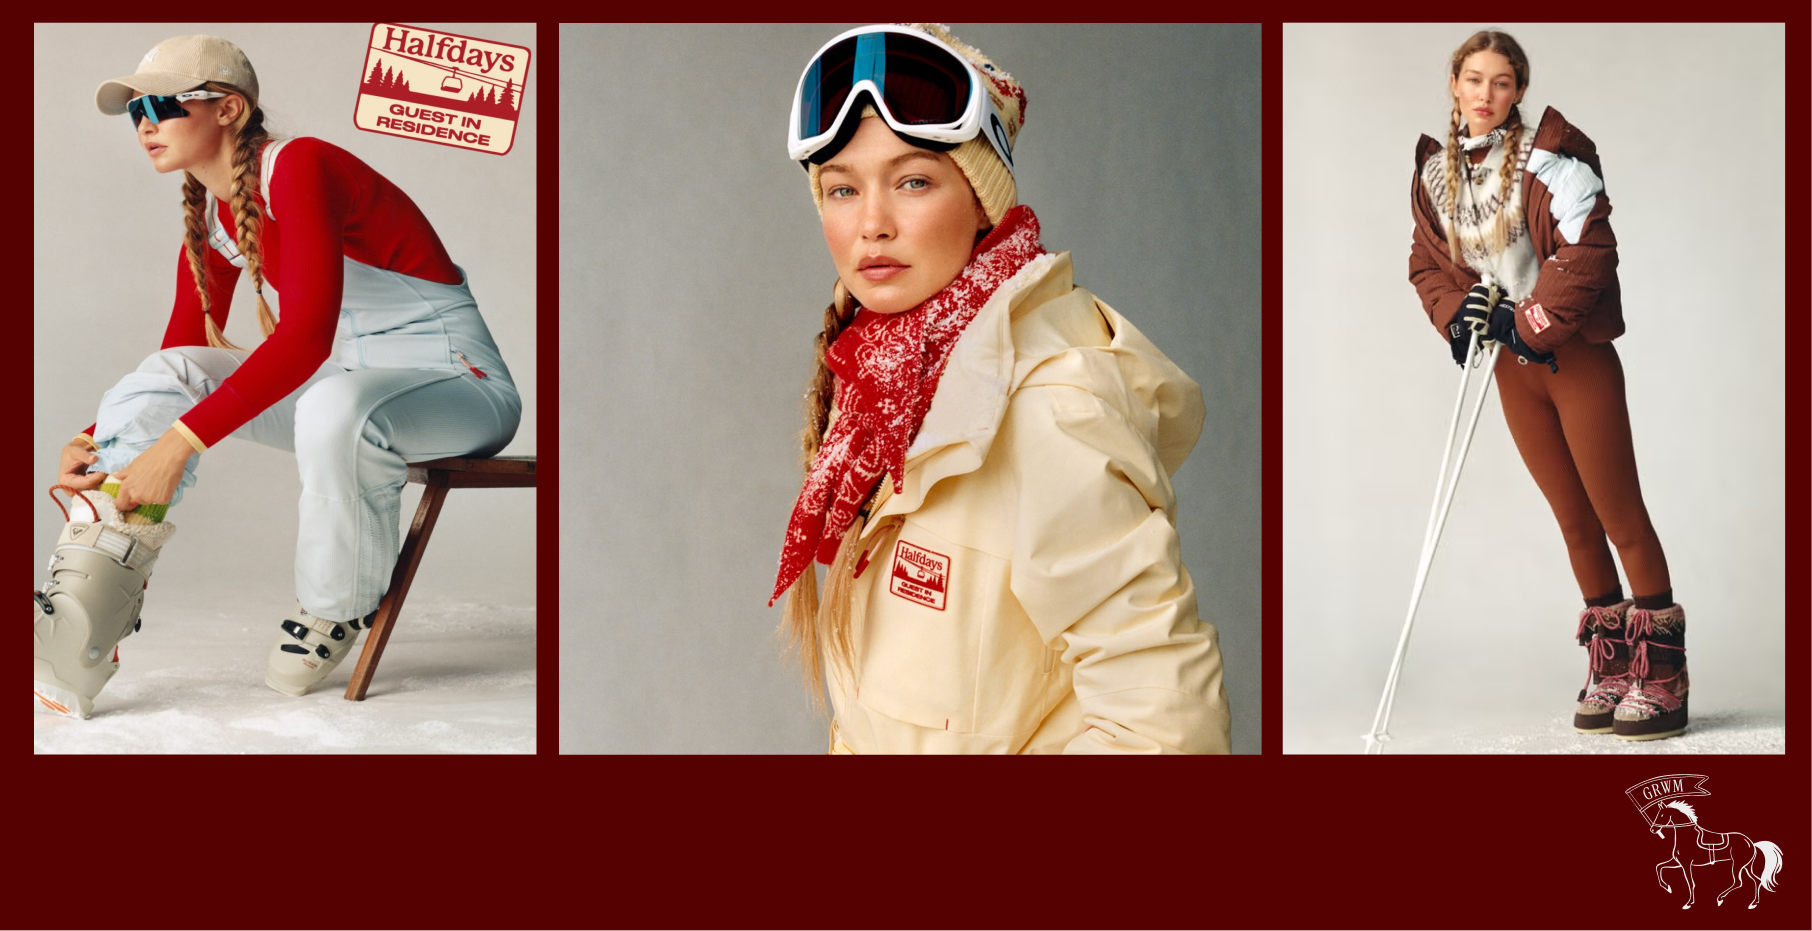
En cuanto a los números, le va muy bien. Se estima que el año pasado facturó $30 millones, dicen que ya es rentable y que crece un 100% año a año. No quiero que se malinterprete, no es el caso extremo de The Row que las mellizas nunca hicieron una campaña, Gigi apareció como modelo varias veces y es público en la cuenta de la marca que ella es la directora creativa de la campaña, pero no abusan. Son ocasiones especiales en las que ella pone la cara, especialmente en las collabs. Al centrarse en el cashmere, el invierno es su fuerte (si bien en verano hacen ropa con blends y hasta tienen remeras básicas, jeans, etc) y ahí es cuando salen las mejores collabs con marcas asociadas al frío como con las botas de nieve Moon Boot y esta semana anunciaron una nueva que me fascinó la estética. Vengo hablando hace mucho sobre Halfdays, la primera marca de ski solo para mujeres, y el invierno pasado me la pasé comentando sobre la moda del estilo Après-ski y cómo la ropa de nieve se estaba convirtiendo en un negocio incluso para las marcas que no tienen nada que ver con el deporte estilo Jacquemus o J.Crew. No podría haber una mejor collab que esta por la estética retro, el diseño con detalles hasta en las texturas, la combinación de público al que apuntan, la calidad que representan las dos marcas. Veo las fotos y me dan ganas de estar en el bar de un centro de ski tomando un chocolate caliente.

🗞️ EXTRA, EXTRA 🗞️
• Llegó el momento de su venganza | Décadas atrás se lanzaban libros sobre las internas entre actores del viejo Hollywood, los detalles no contados de la separación de una banda de rock y hasta llegamos a tener personalidades de reality shows de los 2000s contando que era verdad y que mentira; incluso en los últimos años tuvimos biografías de influencers contando cómo las redes los afectaron. Esto habla sobre cómo fueron evolucionando los medios y dónde está puesto el interés de la gente. La actualidad la podemos ver reflejada en el lanzamiento de la memoir de Sofia Franklyn en la que cuenta todo el drama detrás de Call Her Daddy, uno de los podcasts más exitosos. En 2018, ella y Alex Cooper arrancaron el famoso podcast y en 2020 se separaron. Después vinieron los deals millonarios con Spotify y SiriusMX de los que se benefició Alex y a partir de los cuales empezó a crear su imperio con una productora, agencia de marketing, el lanzamiento de un agua con minerales que ya cerraron. Alex se volvió una persona exitosa de los medios mientras que Sofia quedó a un lado. Desde el día que salió ‘Daddy Issues’ fue el tema de conversación en las redes porque Sofía cuenta su lado de la historia, cómo Alex la traiciona, los secretos de su ‘amistad’ y cómo ella se apropiaba de chistes que hacían otras personas para el podcast. Mi feed está lleno de noticias sobre la repercusión de este libro, recortes del audiolibro donde Sofía cuenta algo jugoso, gente festejando el TikTok de Alix Earle leyendo el libro (que también tuvo problemas con Alex cuando trabajó en su network) y usuarios poniéndose del lado de Sofía por ser hoy la ‘underdog’. Lo cierto es que Alex Cooper y su marido ya vienen de tener un año lleno de drama al que además se le suma un artículo de Vanity Fair en el que 40 fuentes contaron sobre la cultura tóxica de su productora y los malos tratos por parte del marido de Alex (que es su socio). En términos de marketing, no podrían haber elegido un mejor nombre que ‘Daddy Issues’ y la portada es brillante también, una foto de ellas dos pero con la cara de Alex recortada, ya habla de qué tan picante es el libro. En fin, definitivamente no es un libro que compraría porque ya hay tanta info en las redes sociales y podcasts contando los datos más jugosos que no perdería el tiempo, solo me interesa la parte del negocio del podcast… pero es una realidad que va a seguir dando que hablar y escalando en los charts de best sellers, es más podría haber una adaptación. (datito que no suma pero tampoco resta, Sofía es hija de una argentina y vivió un tiempo en Buenos Aires).
• Escenas que incomodan pero facturan | Cuando salió el trailer de You Can See Everything comentamos en esta sección todo el drama sobre Elizabeth Holmes y Theranos y cómo lo filmaron durante 34 días en secreto antes de que ella vaya a la cárcel. Hoy toca actualizarlos y contarles que es un éxito en el cine, estamos hablando de uno de los documentales con mayor venta de entradas de los últimos 20 años. Las salas se agotaron y ya recaudaron más de $80 millones en cuatro fines de semanas. Elizabeth Holmes y su pareja volvieron a ser tema de conversación, la gente que fue se obsesionó con el tema y desde el estreno las visualizaciones de The Dropout en Hulu alcanzaron picos de +400%, la serie que protagonizó Amanda Seyfried recreando la historia. Además volvió a ser tema en las redes, aparecieron los memes y hasta algunas marcas de consumo masivo están recreando escenas virales del documental para entrar en la conversación. Otra cosa que me sorprendió es que Bad Blood volvió a estar entre los best sellers (non-fiction) del New York Times, esto significa que la gente está queriendo saber más sobre esta historia. Esto es un win para A24, la productora, porque fue una producción de bajo costo, no más de $7 millones y en marketing dicen que no invirtieron mucho como en otras estilo The Drama, dicen que parte del éxito fue el boca a boca. Y todavía queda lanzarla en otros países y las posibles nominaciones a premios.

🗞️ EXTRA, EXTRA 🗞️
• El anillo de los agentes | “Twitter X es lo peor”... es el comentario que siempre escucho de los que usan TikTok o Instagram como redes sociales principales. Como en todos lados, hay de todo, pero si hay un gran valor que tiene X es para anunciar proyectos, construir en público y generar alcance de millones de impresiones. Mucho de lo que escribo no me lo enteraría si no fuese por X. El lanzamiento del que más se habló esta semana tiene que ver con un dispositivo para darle indicaciones a los diferentes agentes de AI que usamos (Muse, Claude, etc) sin tener que sacar el celular. Para describirlo de una manera más fácil, es un Oura ring pero con micrófono para pedirle cosas y hasta grabar reuniones. Detalle no menor, también funciona para trackear métricas de salud (el sueño, frecuencia cardíaca, pasos y demás que vemos en cualquier Apple Watch/Oura. Natura Inc. va a empezar a entregar los primeros Interface en Enero para los early adopters que compraron el anillo por unos $99. El 10 de Noviembre arrancaron la campaña de crowdfunding en Kickstarter con este video promocional (no se lo pierdan para entender bien cómo es). Apuntaban a juntar unos $20 mil dólares pero con la viralización del video en tres días ya tienen unos $378k y les queda más de un mes de campaña. Desde el punto de vista funcional, me parece práctico porque podemos dictarle al agente ideas que se nos ocurren en el momento, pasarle valores, que nos vaya diciendo la rutina del gym (usando auriculares), que registre los pesos y muuuucho más sin tener que usar el celular, distraerte con las notificaciones y sumar más tiempo de pantalla. Por algunos comentarios que leí, ya existen dispositivos similares, también cuestionan el tema de la privacidad y de cuánto duraría la batería si estamos todo el día grabando. Otra crítica fue la membresía de $9 dólares por mes por NatureOS, aunque es el mismo modelo de negocio que Oura. Por si les interesa este anillo, hay que saber que $99 no es el precio final eso fue para sumarse al waitlist, a los early birds les cobran $159 con algún beneficio de membresía gratis por determinada cantidad de tiempo y el precio final al que apuntan es alrededor de los $300 dólares. Yo me imagino un par de casos para lo que lo usaría pero también me pasa que desconozco la empresa y su tecnología, quizás es esperar, como con el Oura, a que salga alguna version con mejoras antes de comprarlo. Me interesa saber qué opinan ustedes así dejen comentarios!

El lado B del streaming.
Tuvieron su revival los auriculares con cable, los iPods y lo que nos faltaba para completar esa época muy 2010s era… el iTunes. Antes de que exista el modelo de pagar una suscripción mensual por tener acceso a todas las canciones, uno pagaba por cada descarga que hacía. Aunque hoy suene poco escalable y económicamente no beneficioso, durante muchos años el iTunes fue la plataforma de música digital más grande del mundo; los que no ‘pirateaban’ pagaban por cada download. Para los que no recuerdan o no llegaron a vivir esa época, teníamos la opción de comprar una canción y también los álbumes completos de nuestros artistas preferidos. Además antes se estilaba escuchar varias veces un álbum entero una y otra vez, sin el algoritmo cambiando de artista o género.
Hasta el 2019, cuando uno compraba una Mac venía por default la app de iTunes como una app del escritorio pero con el cambio de consumo Apple la dividió en tres apps distintas: Music, Podcasts y TV. Nunca mataron el iTunes Store pero la relevancia y el revenue ya no eran los mismos. Cuando empecé a buscar qué había pasado que se estaba volviendo a hablar del iTunes, lo que encontré es que está relacionado a cómo funcionan los rankings de canciones y álbumes más escuchados. Me pareció interesante porque siempre hacen comentarios del estilo “X artista compra streams” para figurar en ranking o “el algoritmo favorece a Y” y uno no sabe bien cómo es la lógica del negocio. El Billboard 200 usa ‘unidades equivalentes’ para medir las escuchas y éxito de un artista. No considera lo mismo el stream de un álbum en Spotify, Apple Music, etc que la descarga en iTunes. La matemática es que 1000 streams de suscripción pagos cuentan como 1 unidad. Pero si es con el modelo de ads necesitas 2500 streams. En cambio, una venta de un álbum ya sea física o digital es lo mismo que 1 unidad. O sea, en iTunes es un 1 a 1. Y si, ¿por qué alguien pagaría por un álbum entero cuando podes pagar lo mismo por un mes en Spotify libre de ads escuchando todo el catálogo?
Es oferta y demanda. Los artistas o la gente que los maneja quieren asegurarse estar en los top charts, entonces lanzan versiones exclusivas en iTunes y los fans las descargan. Además estamos hablando de los mega fans, que saben cómo funcionan los charts, que hacen campañas para apoyar a sus ídolos y están dispuestos a pagar lo que sea (y los cantantes lo aprovechan para monetizar más). Estamos hablando de gente del nivel de Taylor Swift que hizo contenido extra cuando sacó The Life of a Showgirl, Ariana Grande que ahora publicó de sorpresa el live de un álbum nuevo exclusivamente en iTunes, también Charlie XCX (que nunca la entendí…). Como verán, acá no hay nostalgia por escaparse del algoritmo, es un tema de plata para la industria musical.